Rottamazione-quinquies dei tributi locali: al via le domande per IMU, TARI e altri tributi

Affittare casa senza pensieri: come tutelarsi nella scelta dell’inquilino
10 Settembre 2026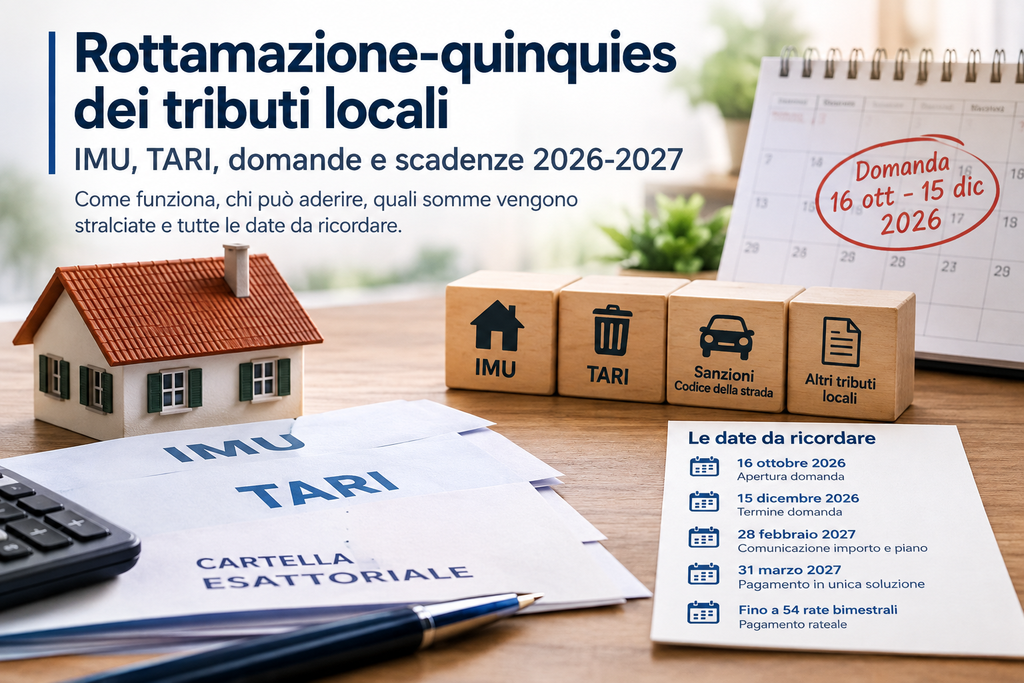
Rottamazione-quinquies, attenzione ai tributi locali: non tutti i Comuni aderiscono automaticamente alla definizione agevolata. Ecco come funziona, quali debiti possono rientrare e le scadenze da ricordare.
La Rottamazione-quinquies rappresenta un’importante opportunità per molti contribuenti alle prese con vecchi debiti tributari, ma quando si parla di tributi locali è necessaria una precisazione.
La misura, infatti, non significa automaticamente che tutti i Comuni abbiano aderito alla rottamazione di IMU, TARI e degli altri tributi comunali. Per poter beneficiare della definizione agevolata è necessario che il singolo ente locale abbia adottato l’apposito provvedimento previsto dalla normativa.
Rottamazione-quinquies: quali debiti possono rientrare
La definizione agevolata riguarda i carichi affidati all’Agenzia delle Entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2023, relativi alle entrate degli enti locali che hanno aderito alla misura.
Tra le somme che possono rientrare nella procedura troviamo, a seconda delle decisioni adottate dall’ente:
- IMU;
- TARI;
- sanzioni derivanti dal Codice della strada;
- altre entrate e tributi locali.
È quindi fondamentale verificare non soltanto il tipo di tributo, ma anche il Comune interessato e lo stato della riscossione.
Un debito relativo all’IMU o alla TARI, infatti, non è automaticamente rottamabile soltanto perché rientra tra le entrate comunali.
Cosa si paga con la definizione agevolata
Il principale vantaggio della Rottamazione-quinquies consiste nella possibilità di estinguere il debito pagando, secondo le condizioni previste dalla misura, il capitale e le spese dovute, mentre vengono eliminati gli importi relativi a:
- sanzioni;
- interessi;
- interessi di mora;
- aggio.
Il risparmio può quindi essere particolarmente significativo per chi ha accumulato debiti da diversi anni e si trova oggi a dover pagare una somma aumentata proprio dalla presenza di interessi e sanzioni.
Quando si può presentare la domanda
Per gli enti locali che hanno aderito, la finestra prevista per la presentazione delle domande va dal 16 ottobre 2026 al 15 dicembre 2026.
L’Agenzia delle Entrate-Riscossione è chiamata a mettere a disposizione le modalità telematiche per presentare la richiesta entro il 15 ottobre 2026.
Si tratta quindi di una scadenza da segnare sul calendario per tutti i contribuenti che intendono verificare la possibilità di definire le proprie pendenze.
Dopo la domanda: cosa succede?
Una volta presentata la richiesta, il contribuente dovrà attendere la comunicazione dell’importo effettivamente dovuto e delle modalità di pagamento.
La comunicazione è prevista entro il 28 febbraio 2027.
A quel punto sarà possibile scegliere tra due modalità:
Pagamento in un’unica soluzione: l’importo dovuto dovrà essere versato entro il 31 marzo 2027.
Pagamento rateale: sarà possibile optare per un piano fino a 54 rate bimestrali, secondo le condizioni previste dalla normativa.
Attenzione: non tutti i Comuni sono automaticamente interessati
Questo è probabilmente l’aspetto più importante da chiarire.
Chi ha una vecchia posizione IMU, TARI o relativa ad altre entrate comunali non deve dare per scontato di poter accedere alla Rottamazione-quinquies.
L’adesione degli enti locali è infatti determinante. Prima di presentare la domanda è quindi necessario verificare:
- se il proprio Comune ha aderito;
- quale tipologia di tributi è stata inclusa;
- quali annualità sono interessate;
- se il debito è stato effettivamente affidato alla riscossione;
- l’importo complessivo della posizione;
- le eventuali modalità specifiche stabilite dall’ente.
Una possibilità importante per chi ha vecchi debiti
La Rottamazione-quinquies può rappresentare un’opportunità concreta per molti contribuenti che intendono chiudere vecchie pendenze con il Fisco e con gli enti locali, soprattutto nei casi in cui interessi e sanzioni abbiano fatto aumentare sensibilmente l’importo originario.
Ma proprio perché le regole possono cambiare in base all’ente coinvolto, è importante procedere con una verifica della singola posizione debitoria prima di presentare la domanda.
Per chi ha vecchie cartelle relative a IMU, TARI, multe o altri tributi locali, dunque, il consiglio è quello di controllare per tempo la propria situazione e verificare se il Comune interessato rientra tra gli enti che hanno adottato la definizione agevolata.
Le date da ricordare
16 ottobre 2026: apertura della finestra per presentare la domanda.
15 dicembre 2026: termine per la presentazione della domanda.
28 febbraio 2027: comunicazione dell’importo dovuto e del piano di pagamento.
31 marzo 2027: scadenza per il pagamento in un’unica soluzione.
Fino a 54 rate bimestrali: possibilità di pagamento dilazionato secondo le modalità previste.